Combler ses lacunes
Cas type : cadre de 58 ans
Le simulateur révèle des années AVS manquantes. Le bilan permet de combler ce qui peut encore l’être et de planifier des rachats LPP déductibles des impôts.
Rente mensuelle améliorée
Calculez vos rentes AVS et LPP selon votre âge de départ. Atteignez votre objectif de 80% du revenu avec notre simulateur gratuit.
Remplissez vos informations et obtenez vos projections instantanément
Vos informations
Ajustez vos données pour une projection personnalisée
Salaire actuel, supposé constant jusqu'à la retraite.
Détermine votre âge actuel et votre maximum d'années cotisées en Suisse.
Âge de référence AVS.
Maximum borné par votre année de naissance et l'échelle AVS (44 ans).
Vos résultats
Calculs en temps réel selon vos paramètres
Rente totale estimée
4’163 CHF/mois
Taux de remplacement : 61% (13e rente AVS incluse)
Échelle AVS prise en compte : 39/44 • Lacunes estimées : 5 ans • Capital LPP estimé : 352’417 CHF (conversion 6,8%)
Objectif : 80% du revenu
5’667 CHF/mois
Conseil : il vous manque 1’504 CHF/mois pour atteindre 80%.
Nos experts peuvent vous aider à combler cet écart (rachats LPP, 3e pilier, lacunes AVS).
AVSLPP • en CHF/mois, cliquez sur un âge pour le sélectionner
Âge minimal · 60 ans1’355 CHFEn 2050 • 19%
Âge maximal · 70 ans4’973 CHFEn 2060 • 74%
SIMPLE & GRATUIT
Cette simulation est un point de départ. Nos conseillers identifient vos opportunités d'amélioration.
Aucun engagement • Réponse sous 24h
Exemples de situations que nous accompagnons avec Retraita
Cas type : cadre de 58 ans
Le simulateur révèle des années AVS manquantes. Le bilan permet de combler ce qui peut encore l’être et de planifier des rachats LPP déductibles des impôts.
Rente mensuelle amélioréeCas type : ingénieur de 62 ans
Un départ anticipé réduit la rente AVS de 6,8 % par année. Une stratégie 3e pilier structurée compense cette réduction et rend le départ possible.
Départ anticipé rendu possibleCas type : directrice de 55 ans
Une vision claire des trois piliers et un plan d’action personnalisé pour se rapprocher d’un taux de remplacement de 80 % du revenu.
Objectif chiffré et plan d’actionExemples illustratifs : le résultat dépend de votre situation, de votre caisse de pension et de votre canton.
Un outil puissant qui combine vos données personnelles avec les règles officielles AVS et LPP pour vous donner une projection précise de votre retraite.
Salaire, année de naissance, âge de départ souhaité et années cotisées en Suisse
Application des règles AVS (échelle 44, abattements) et LPP (cotisations progressives)
Rente totale, taux de remplacement et progression vers votre objectif 80%
Calculs en temps réel
Méthodologie
Guide complet
Âge de départ, anticipation, report, LPP et taux de remplacement : les règles 2026 pour bien choisir votre date de départ.
Âge de départ
L'âge de référence AVS est de 65 ans pour les hommes et les femmes. Pour les femmes nées entre 1961 et 1963, il augmente progressivement de 64 à 65 ans (réforme AVS 21).
Vous pouvez percevoir votre rente AVS entre 63 et 70 ans, en totalité ou en partie. Côté LPP, beaucoup de caisses permettent une retraite anticipée dès 58 ans : c'est le règlement de votre caisse qui fixe les règles.
AVS
L'effet de l'âge de départ sur la rente AVS est définitif, à vie (taux 2026) :
63 ans−13,6 %
64 ans−6,8 %
65 ansÂge de référence
66 ans+5,2 %
67 ans+10,8 %
68 ans+17,1 %
69 ans+24,0 %
70 ans+31,5 %
LPP
Partir plus tôt, c'est cotiser moins longtemps et appliquer un taux de conversion plus bas : la rente LPP diminue nettement. Notre simulateur retient −0,2 point de taux par année d'anticipation, une hypothèse courante.
Guide LPPVous pouvez en général retirer au moins un quart de votre avoir LPP en capital, souvent davantage selon le règlement. Le choix dépend de votre situation, de votre santé et de votre fiscalité.
Bilan retraiteObjectif
C'est la part de votre dernier revenu que représentent vos rentes. On vise généralement 80 % pour garder son niveau de vie. AVS et LPP obligatoire en couvrent environ 60 % pour un revenu moyen, moins pour les revenus élevés.
Les leviers : rachats LPP (déductibles des impôts), versements au 3e pilier, comblement des lacunes AVS et épargne privée. Plus on s'y prend tôt, plus l'effort est léger.
Simulateur 3aMéthode pas à pas
Extrait de compte individuel AVS, certificats LPP et 3a, choix entre rente et capital.
Le délai d'annonce est fixé par le règlement de la caisse de pension et peut aller jusqu'à 3 ans.
La demande se dépose auprès de votre caisse de compensation, avec les justificatifs.
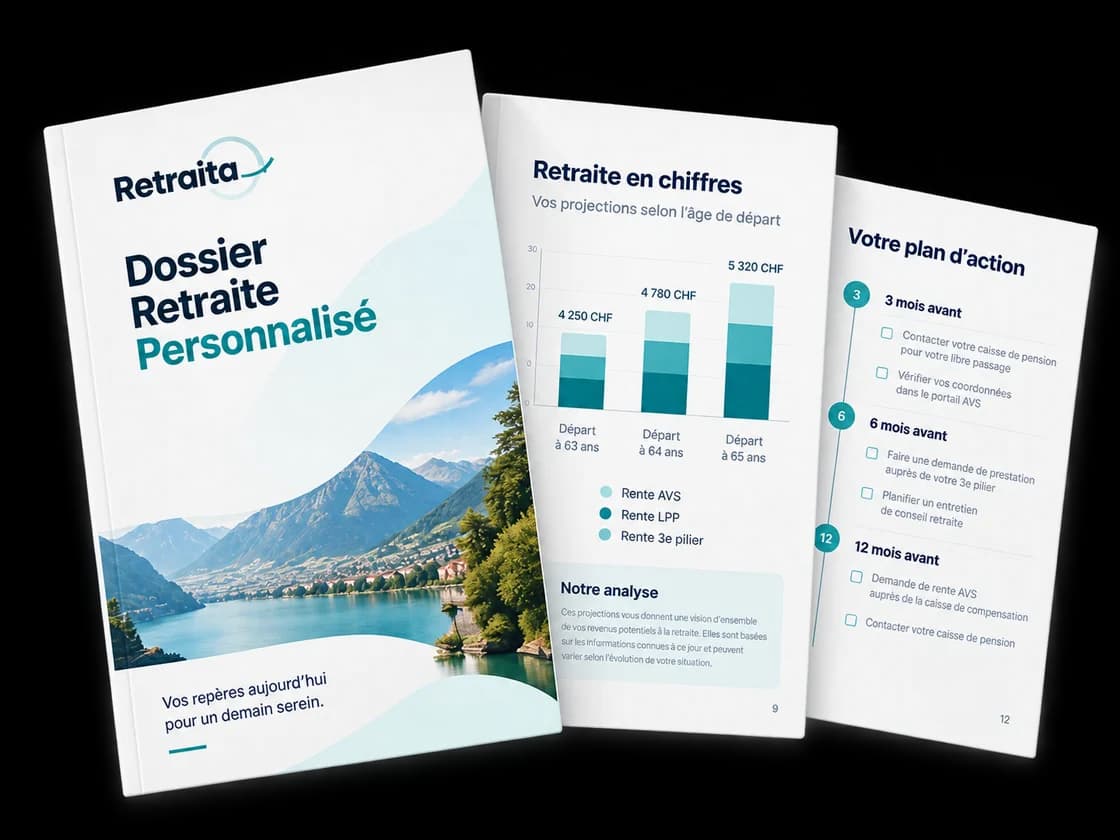
Nos experts analysent vos résultats et créent un plan d'action personnalisé pour maximiser votre rente.
Analyse de votre relevé de compte, identification des lacunes et stratégies de rachat pour optimiser votre rente de base.
Rachat ciblé des années manquantes, planification fiscale multi-annuelle et maximisation de votre capital retraite.
Versements optimaux, choix des placements et structuration fiscale pour compléter efficacement vos piliers obligatoires.
AVS, LPP, libre passage et 3a : nous rassemblons tout.
Rentes et capital selon l’âge de départ, de 60 à 70 ans.
Rachats, 3e pilier, fiscalité du retrait.
Un calendrier clair jusqu’à votre départ.
Questions fréquentes
Tout ce que vous devez savoir sur la simulation de départ à la retraite
Oui, le simulateur prend en compte les départs entre 60 et 70 ans. L'AVS anticipée réduit la rente d'environ 6,8% par année d'anticipation, et la LPP est calculée selon un horizon de cotisation plus court. Attention : l'AVS ne peut être perçue qu'à partir de 63 ans (62 ans pour les femmes nées entre 1961 et 1969) ; avant, seule la LPP peut être versée si le règlement de votre caisse de pension le permet.
Indiquez uniquement vos années cotisées en Suisse dans le simulateur. Les périodes à l'étranger ne comptent pas pour l'AVS suisse, mais peuvent influencer votre LPP selon les accords bilatéraux en vigueur.
Plusieurs leviers d'action : combler les lacunes AVS par des rachats, optimiser les rachats LPP pour réduire la fiscalité, maximiser l'épargne 3ème pilier. Nos experts vous accompagnent dans cette stratégie d'optimisation.
Oui. Depuis la réforme AVS 21, vous pouvez anticiper ou ajourner seulement une partie de votre rente AVS (entre 20 % et 80 %) et réduire votre temps de travail progressivement. Pour la LPP, la plupart des caisses permettent une retraite partielle, avec un retrait du capital en trois étapes au maximum.
Oui. Vous continuez à payer les cotisations AVS, avec une franchise de 1'400 CHF par mois (16'800 CHF par an). Depuis AVS 21, ces cotisations peuvent améliorer votre rente, par exemple pour combler des années manquantes : il faut le demander à votre caisse de compensation. Vous pouvez aussi ajourner votre rente jusqu'à 70 ans pour l'augmenter.
On estime généralement qu'il faut environ 80 % de son dernier revenu pour garder son niveau de vie. L'AVS et la LPP obligatoire couvrent en principe environ 60 % pour un revenu moyen, et moins pour les revenus élevés : le 3e pilier, les rachats LPP et l'épargne privée comblent la différence.
Prise de rendez-vous
Échangez avec l’un de nos experts pour poser vos questions et faire le point sur votre situation. Un rendez-vous gratuit, sans engagement.
Des réponses claires à vos questions.
Un format court et efficace.
Spécialisé en prévoyance suisse.
| lu | ma | me | je | ve | sa | di |
|---|---|---|---|---|---|---|
Aucun créneau disponible pour cette date.